- +7(727)-246-87-50
- г. Алматы, ул. Жамакаева, дом 194
- info.zumrad@zumrad.kz
Наши преимущества:
Оптимальная цена за услуги
Добросовестное и качественное осуществление поставленных задач
Несение материальной ответственности
Вы хотите без страха встречать налоговую проверку, неважно плановую или внеплановую?
Вы желаете исключить все ошибки в бухгалтерском и налоговом учете до появления налогового инспектора?
Мы Вам в этом поможем!
Экономия на штрафах 20 000 000 000 тенге
Позвонив в нашу компанию уже сейчас вы получите профессиональную консультацию по интересующим вас вопросам.
Сведения об отсутствии (наличии) налоговой задолженности можно получить
здесь
Электронная счет-фактура
С 1 июля 2014 года в Казахстане на добровольной основе появилась возможность выписывать счета-фактуры в электронном виде (ЭСФ). В странах Западной Европы 90% счетов-фактур представляются и обрабатываются в электронном виде. Россия использует ЭСФ на добровольной основе с 2011 года, Азейбарджан на обязательной основе с 2010 года.
В налоговый кодекс с 1 июля 2014 года дополнительно введен новый подпункт 45-1) в статью 12 (основные понятия, применяемые в НК) Налогового Кодекса РК во исполнение поручения Президента РК от 10 апреля 2012 года о внедрении в РК электронных счетов-фактур, а также в целях предоставления возможности налогоплательщикам выписывать счета-фактуры в электронном виде. При этом данный пункт представляет понятие об информационной системе электронных счетов-фактур – информационная система центрального уполномоченного государственного органа, осуществляющего функции в сфере казначейского обслуживания, посредством которой осуществляется прием, обработка, регистрация, передача и хранение счетов-фактур, выписанных в электронном виде.Также внесены соответствующие дополнения с 1 июля 2014 года о порядке выписки счетов – фактур в статьи 235, 263, 264, 265, 270 Налогового кодекса. В том числе статья 263 «Счет-фактура» дополнена пунктами 1-1 и 1-2:1-1. Форма счета-фактуры, кроме счета-фактуры, выписываемого в электронном виде, определяется налогоплательщиком самостоятельно с учетом положений настоящей статьи.1-2. Счет-фактура выписывается на бумажном носителе или в электронном виде.
О ЭСФ
Выписка ЭСФ производится в Информационной системе электронных счетов-фактур (ИС ЭСФ), администратором которой является Комитет Казначейства Министерства финансов Республики Казахстан.
Для того, чтобы выписывать ЭСФ необходимо зарегистрироваться в ИС ЭСФ и стать участником ИС ЭСФ.
В случае, если Вы выписали один и тот же счет-фактуру, как на бумажном носителе, так и в электронном виде, то оригиналом (подлинником) является документ, содержащийся в ИС ЭСФ. ЭСФ может иметь копии на бумажном носителе или в электронном виде.
В случае, если Вы выписали один и тот же счет-фактуру, как на бумажном носителе, так и в электронном виде, то оригиналом (подлинником) является документ, содержащийся в ИС ЭСФ. ЭСФ может иметь копии на бумажном носителе или в электронном виде.
Преимущества при выписке ЭСФ
Увеличение срока выписки ЭСФ на 10 дней, по сравнению со сроком выписки счетов-фактур на бумажном носителе, который составляет 5 дней.
Возможность выписывать ЭСФ в иностранной валюте.
Возможность делегирования прав по выписке счетов-фактур своим работникам.
Возможность управления ЭСФ, выписанными структурными подразделениями юридического лица.
Возможность не предоставления реестра по реализованным товарам, работам, услугам (300.07), в случае если Вы все счета-фактуры выписываете в электронном виде.
Возможность выписывать ЭСФ в иностранной валюте.
Возможность делегирования прав по выписке счетов-фактур своим работникам.
Возможность управления ЭСФ, выписанными структурными подразделениями юридического лица.
Возможность не предоставления реестра по реализованным товарам, работам, услугам (300.07), в случае если Вы все счета-фактуры выписываете в электронном виде.
Возможность выписывать ЭСФ в иностранной валюте.Возможность делегирования прав по выписке счетов-фактур своим работникам.Возможность управления ЭСФ, выписанными структурными подразделениями юридического лица.Возможность не предоставления реестра по реализованным товарам, работам, услугам (300.07), в случае если Вы все счета-фактуры выписываете в электронном виде.
Исключение дополнительного оформления отдельных первичных бухгалтерских документов (товарно-транспортной накладной, счета на оплату, а также возможность указания в ЭСФ отдельных реквизитов договора).
Автоматическое формирование счета на оплату с ИС ЭСФ в ИС «Казначейство-клиент» в случае, если получателем товаров, работ, услуг является государственное учреждение, что обеспечивает прозрачность движения электронных финансовых документов к оплате.
Г
арантия быстрой доставки.
Счета фактуры моментально передаются адресату, не покидая сервера системы ЭСФ.
Юридическая значимость
Каждый счет подписывается электронной цифровой подписью.
Защита информации
Работа в системе осуществляется по защищённым каналам, с использованием средств криптографической защиты.
Доступность
Система ЭСФ функционирует 24 часа в сутки, 7 дней в неделю по адресу esf.gov.kz.
Простота использования
Отправлять счета через ЭСФ так же просто, как отправлять письма по электронной почте: в системе реализован простой и интуитивно понятный интерфейс.
Интеграция
Система ЭСФ постоянно совершенствуется, а также может быт интегрирована с другими учетными бухгалтерскими системами.
Ключевые характеристики
Первый вариант: посредством WEB-портала по адресу: esf.gov.kz рекомендуется для малых предприятий, выписывающих небольшое количество ЭСФ;
Второй вариант : через WEB-портал посредством пакетной обработки данных – для средних компаний;
Третий вариант: интеграция ИС ЭСФ с ERP системами налогоплательщика посредством API интерфейса – для крупных компаний, обрабатывающих более миллиона счетов одновременно. В ИС ЭСФ используется единый формат передачи данных – xml-формат. Для корректной работы с ИС ЭСФ можно использовать следующие Интернет- браузеры:
Internet Explorer версии 7 ивыше;
Opera версии 9 и выше;
MozillaFirefox версии 4 и выше;
Safari версии 5 и выше;
GoogleChrome.
Образцы электронных счетов-фактур
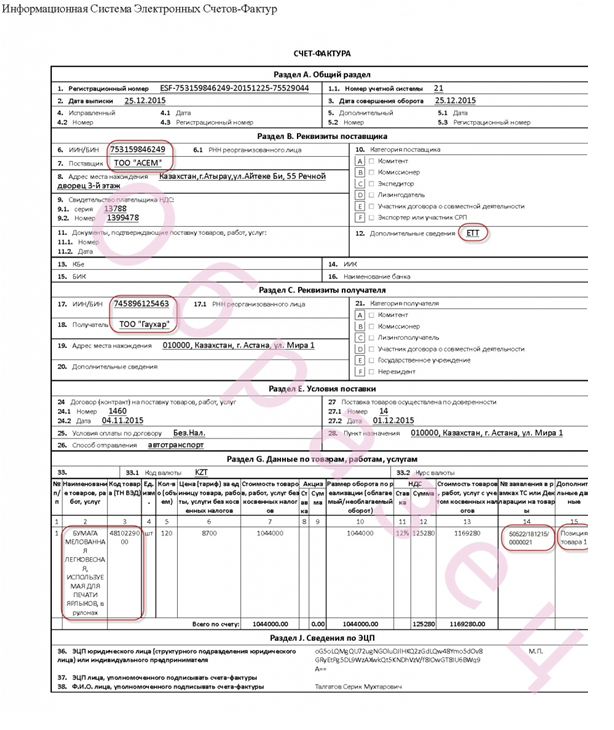
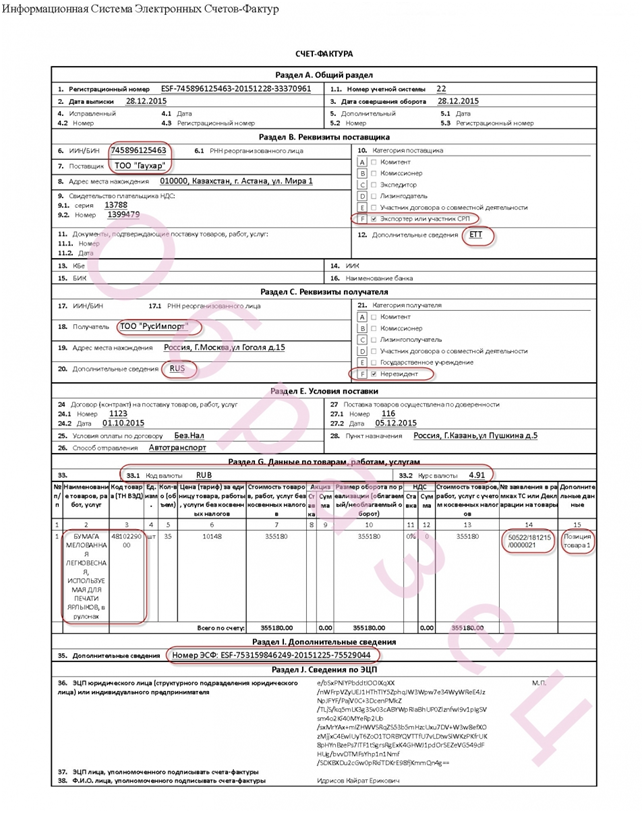
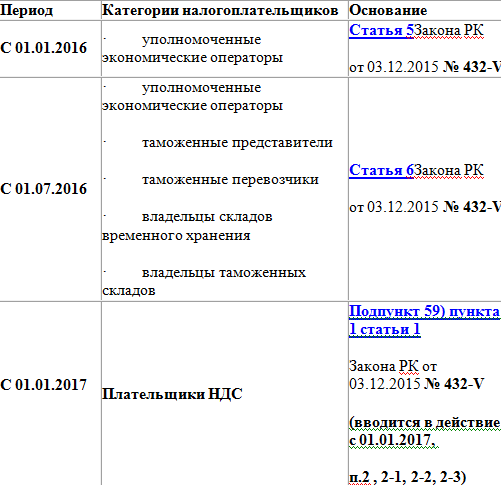
C 2016 года некоторые налогоплательщики обязаны выписывать электронный счет-фактуру (ЭСФ), с данным перечнем мы Вас и ознакомим:
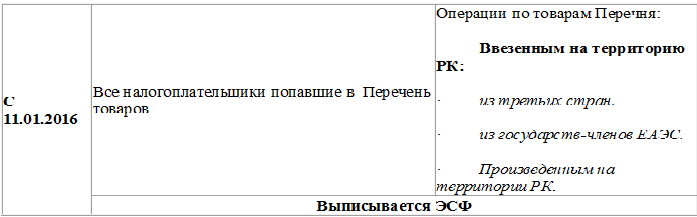
Внимание! В целях учета перемещения товаров, включенных в Перечень последующие реализаторы тоже выписывают ЭСФ.
Изменены формы налоговых заявлений
Приказом и.о. Министра финансов РК внесены изменения в приказ «Об утверждении форм налоговых заявлений», в соответствии с которыми:исключена форма Налогового заявления о регистрационном учете в качестве налогоплательщика, осуществляющего деятельность по производству и реализации этилового спирта и (или) алкогольной продукции;принята новая редакция Налогового заявления о регистрационном учете в качестве налогоплательщика, осуществляющего деятельность по производству и реализации бензина. Приказ вводится в действие по истечении десяти календарных дней после дня его первого официального опубликования.
Изменения в Перечне товаров, в отношении которых Республикой Казахстан применяются более низкие ставки ввозных таможенных пошлин
С 1-го сентября 2016 года Решением Коллегии Евразийской экономической комиссии вступают в силу изменения, внесенные в «Перечень товаров, в отношении которых Республикой Казахстан, в соответствии с обязательствами, принятыми в качестве условия присоединения к ВТО, применяются ставки ввозных таможенных пошлин, более низкие по сравнению со ставками пошлин Единого таможенного тарифа Евразийского экономического союза», а именно исключаются позиции с кодами ТН ВЭД ЕАЭС согласно Приложению № 2.Со 2-го сентября вступают в силу изменения, вводимые на основании Решения Совета Евразийской экономической комиссии, в соответствии с которыми в Перечне товаров первая сноска излагается в следующей редакции: «* С даты вступления в силу Решения Совета Евразийской экономической комиссии от 11 июля 2016 г. № 54 по 31 декабря 2020 г. включительно применяется ставка ввозной таможенной пошлины Единого таможенного тарифа Евразийского экономического союза». Изменение касается фторида алюминия (код 2826 12 000 0 ТН ВЭД ЕАЭС), в отношении которого устанавливается нулевая ставка ввозной таможенной пошлины ЕТТ ЕАЭС.На основании пункта 4 Приложения 4 Решения Совета Евразийской экономической комиссии, с 16 сентября 2016 года вступают в силу изменения, согласно которым в Перечне товаров в сноске со знаком «**» слова «с 1 января 2016 г.» заменяются словами «с 1 сентября 2017 г.» - это касается автомобилей с одним или несколькими электродвигателями (код 8703 90 109 1 ТН ВЭД ЕАЭС).Напоминаем Вам о том, что налогоплательщики обязаны выписывать электронные счета-фактуры в порядке, установленном Правилами документооборота счетов-фактур, выписываемых в электронной форме при реализации товаров, чей код ТН ВЭД ЕАЭС и наименование включены в Перечень, и которые:- ранее были ввезены на территорию РК с территории третьих стран или с территории государств-членов ЕАЭС;- были произведены на территории РК;- вывозятся с территории РК на территорию другого государства-члена ЕАЭС в связи с передачей товара в пределах одного юридического лица товаровБолее подробную информацию об импорте товаров, включенных в Перечень, о выписке электронных счетов-фактур и о заверении, в качестве товаросопроводительных документов, деклараций на товары и ЭСФ можно узнать здесь.Также в сентябре вступают в силу изменения в единую Товарную номенклатуру внешнеэкономической деятельности ЕАЭС и в Единые таможенные тарифы.
Изменения в ТН ВЭД ЕАЭС и ЕТТ ЕАЭС
Второго сентября вступают в силу изменения, вводимые на основании нескольких Решений Совета Евразийской экономической комиссии от 11 июля 2016 года:- Решением № 52 из единой Товарной номенклатуры внешнеэкономической деятельности Евразийского экономического союза исключаются подсубпозиции согласно приложению № 1 и включаются подсубпозиции согласно приложению № 2; устанавливаются ставки ввозных таможенных пошлин Единого таможенного тарифа ЕАЭС согласно приложению № 3, с вводом дополнительного примечания 40С в Примечания к ЕТТ ЕАЭС; вносятся изменения в решения Евразийской экономической комиссии и Высшего Евразийского экономического совета согласно приложению № 4;- Решением № 54 устанавливается нулевая ставка ввозной таможенной пошлины ЕТТ ЕАЭС в отношении фторида алюминия (код 2826 12 000 0 ТН ВЭД ЕАЭС), которая будет действовать до 31 декабря 2020 года включительно; позиция с кодом 2826 12 000 0 ТН ВЭД ЕАЭС (фторид алюминия) дополняется ссылкой на примечание 30С, которым также дополняются Примечания к ЕТТ ЕАЭС.На основании Решения № 53, вступающего в силу с 16 сентября 2016 года, из единой Товарной номенклатуры ВЭД ЕАЭС исключается субпозиция с кодом 8704 90 000 0 ТН ВЭД ЕАЭС и включаются позиции согласно приложению № 2; устанавливаются ставки ввозных таможенных пошлин ЕТТ ЕАЭС согласноприложению № 3; а Примечания к ЕТТ ЕАЭС дополняются примечаниями 44С и 45С; в решения Евразийской экономической комиссии и Высшего Евразийского экономического совета вносятся изменения согласно приложению № 4.С изменениями, затрагивающими Перечень товаров, в отношении которых Республикой Казахстан, в соответствии с обязательствами, принятыми в качестве условия присоединения к ВТО, применяются ставки ввозных таможенных пошлин, более низкие по сравнению со ставками пошлин ЕТТ ЕАЭС.
25 августа истекает срок уплаты налоговых платежей, ОПВ и СО за 2 квартал 2016 года
Вниманию налогоплательщиков!
Истекает срок уплаты налоговых платежей, ОПВ и СО исчисленных за июль 2016 года и за 2 квартал 2016 года, в том числе и исчисленных по форме 910.00 за 1 полугодие 2016 года.
22 августа
НДС в Таможенном союзе за июль 2016 года;
Акциз за июль 2016 года;
Сбор с аукционов за июль 2016 года;
Плата за эмиссии в окружающую среду, выкуп норматива по объему платежа до 100 МРП в суммарном годовом объеме при оформлении разрешительного документа в июле 2016 года;
25 августа
КПН , авансовые платежи за август 2016 года;
КПН , удержанный у источника выплаты с доходов, выплаченных в июле 2016 года;
ИПН , удержанный у источника выплаты с доходов, выплаченных в июле 2016 года;
КПН , удержанный у источника выплаты, по начисленным в июле 2016 года доходам юридических лиц-нерезидентов (выплаченным и в пределах суммы выплаченной предоплаты);
НДС за 2 квартал 2016 года;
Рентный налог на экспорт за 2 квартал 2016 годаПлатеж по возмещению исторических затрат, если размер платежа превышает 10 000 МРП за 2 квартал 2016 годаНалог на добычу полезных ископаемых за 2 квартал 2016 года;
Доля РК по разделу продукции, установленная контрактом на недропользование, в натуральной форме по расчету за 2 квартал 2016 года
Социальный налог за июль 2016 года;
Земельный налог, текущий платеж по сроку не позднее 25 августа 2016 года;
Налог на имущество , текущий платеж по сроку не позднее 25 августа 2016 года;
Налог на игорный бизнес за 2 квартал 2016;
Дополнительный платеж по налогу на игорный бизнес за 2 квартал 2016 года;
Фиксированный налог за 2 квартал 2016 года;
КПН (ИПН) в размере 1/2 от исчисленной суммы налогов по упрощенной декларации за 1 полугодие 2016 года;
Социальный налог в размере 1/2 от исчисленной суммы налогов за минусом суммы социальных отчислений по упрощенной декларации за 1 полугодие 2016 года;
ИПН , удерживаемый у источника выплаты и отраженный в упрощенной декларации за 1 полугодие 2016 года;
ОПВ , отраженные в упрощенной декларации за 1 полугодие 2016 года;
ОППВ , отраженные в упрощенной декларации за 1 полугодие 2016 года;
Социальные отчисления , отраженные в упрощенной декларации за 1 полугодие 2016 года;
Плата за пользование земельными участками , текущий платеж по сроку не позднее 25 августа 2016 года;
Плата за пользование водными ресурсами поверхностных источников, текущий платеж за 2 квартал 2016 года;
Плата за эмиссии в окружающую среду , текущий платеж для плательщиков с объемами платежей 100 МРП и больше в суммарном годовом объеме за 2 квартал 2016 года;
Плата за размещение наружной (визуальной) рекламы за июль 2016 года;
Обязательные пенсионные взносы - удержанные из доходов, выплаченных работникам в июле 2016 года;- уплачиваемые в свою пользу ИП на ОУР, частными нотариусами, частными судебными исполнителями, адвокатами и профессиональными медиаторами по заявленному доходу в июле 2016 года;- уплачиваемые страховой организацией при осуществлении страховой выплаты в июле 2016 года;
Обязательные профессиональные пенсионные взносы , удержанные из доходов, выплаченных работникам в июле 2016 года;
Социальные отчисления
за июль 2016 года.
Изменения в Правилах установления официального курса национальной валюты
Постановлением Правления Национального Банка РК внесены изменения в постановление «Об утверждении Правил установления официального курса национальной валюты Республики Казахстан к иностранным валютам», согласно которому произошла замена Приложения к Правилам на Приложение к настоящему Постановлению. Список валют не претерпел никаких изменений, изменения коснулись только формы и структуры таблиц. Правила установления официального курса остались неизменными.Постановление вводится в действие по истечении десяти календарных дней после дня его первого официального опубликования и распространяется на отношения, возникшие с 1 июля 2016 года.